Seguros para personas
Todo puede cambiar
en un segundo.
¿Tienes tu apartamento o tu casa asegurados?
¿Qué es un seguro de hogar?
Es una póliza que puede amparar la vivienda, lo que hay dentro de ella y la responsabilidad frente a terceros. Se arma por coberturas: incendio, eventos naturales, daños por agua, hurto de contenidos, responsabilidad civil y asistencias domiciliarias. Cada aseguradora define límites, deducibles y exclusiones, así que dos pólizas de hogar pueden proteger cosas muy distintas.
Las coberturas pueden variar. Verifica las condiciones particulares antes de contratar.
¿Qué puede proteger?
Inmueble vs. contenidos
El inmueble es la estructura y los acabados fijos. Los contenidos son muebles, electrodomésticos, equipos y objetos personales. Se aseguran con valores distintos y se pueden contratar por separado.
Responsabilidad civil
Ampara daños que tu vivienda cause a terceros, por ejemplo una filtración que afecta al vecino de abajo, dentro de los límites de la póliza.
Eventos naturales
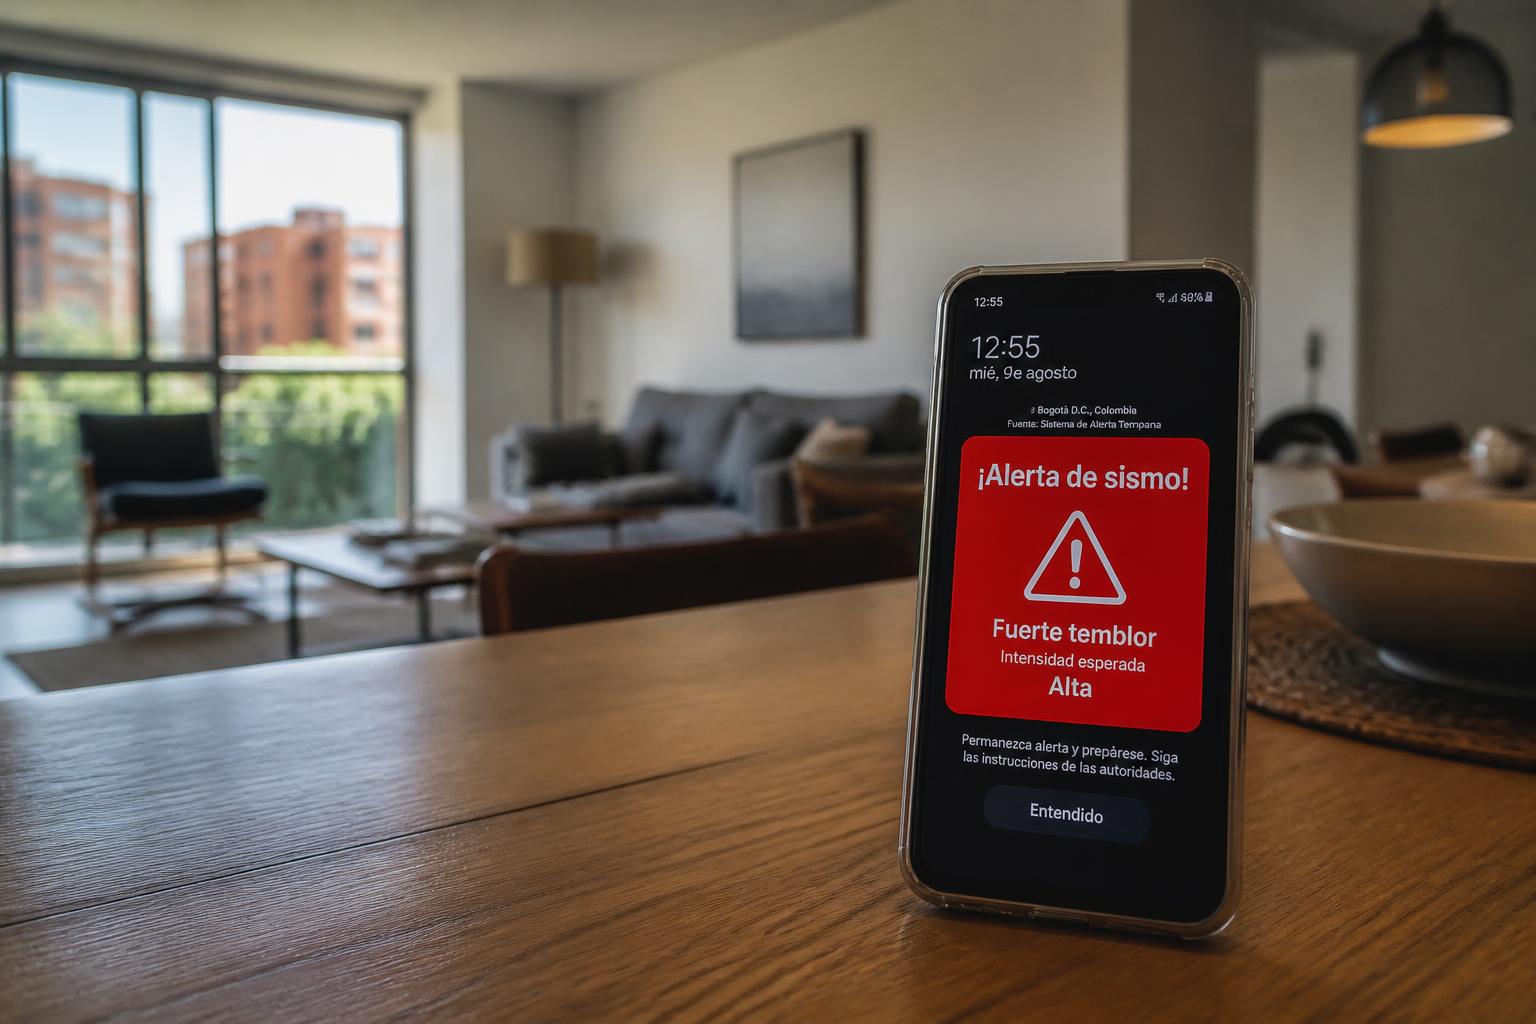
Terremoto, inundación o vendaval suelen ser coberturas específicas con deducibles propios. No se asumen incluidas por defecto.
Daños por agua
Rotura de tuberías y filtraciones súbitas pueden estar amparadas. La humedad progresiva y la falta de mantenimiento normalmente no.
Hurto
Puede cubrir hurto calificado de contenidos, con sublímites por objeto y requisitos de prueba. Los objetos de alto valor suelen declararse aparte.
Asistencias
Plomería, cerrajería, electricidad y vidriería son servicios operativos con topes por evento y número de usos al año.
Propietario o arrendatario: ¿qué debería considerar cada uno?
El interés asegurable es distinto y por eso la póliza no debería ser la misma.
Propietario
- Asegurar la estructura y los acabados del inmueble
- Revisar si el crédito hipotecario ya exige una póliza y qué ampara
- Evaluar cobertura de terremoto y su deducible
- Responsabilidad civil por daños a vecinos o a terceros
- Si arrienda el inmueble, revisar pérdida de arrendamiento
Arrendatario
- Asegurar contenidos propios: muebles, equipos y objetos personales
- Responsabilidad civil por daños al inmueble arrendado
- Revisar qué exige el contrato de arrendamiento
- Confirmar que la póliza del propietario no cubre tus cosas
- Asistencias domiciliarias para eventos cotidianos
Dependiendo de la póliza, algunas coberturas solo están disponibles para el propietario del inmueble.
Experiencia de nuestros asesores
Lo que más vemos al revisar pólizas de hogar
- Contenidos asegurados por un valor que quedó desactualizado hace años.
- Personas que creen estar cubiertas por la póliza del edificio o del banco.
- Terremoto excluido en apartamentos que estaban seguros de tenerlo incluido.
- Objetos de alto valor sin declarar, que luego no se reconocen en la indemnización.
- Deducibles de eventos naturales que sorprenden al momento del siniestro.
Preguntas frecuentes
Revisemos qué está y qué no está cubierto en tu vivienda.
Un asesor revisa tu caso, tu contrato de arrendamiento o tu póliza actual.